Marktbericht Wohnimmobilien Deutschland – November 2026
Marktbericht Wohnimmobilien, November 2026: Kaufpreise stagnieren, Mieten beschleunigen, regionale Unterschiede und Ausblick – datenbasiert eingeordnet.

- Kaufpreise stagnieren: Der Destatis-Häuserpreisindex legt in Q2/2026 nur noch +0,6 % gegenüber Vorjahr zu, der vdp-Index in Q3/2026 +1,0 % – gegenüber dem Vorquartal bereits −0,1 %.
- Eigentumswohnungen sind erstmals seit über zwei Jahren wieder günstiger als im Vorjahr (GREIX Q3/2026: −0,2 %), während Einfamilienhäuser robuster bleiben.
- Mieten ziehen weiter an und beschleunigen sogar: Neuvertragsmieten +3,5 % (vdp Q3), Angebotsmieten +4,5 % bundesweit (IW Q3) – die Schere zu den Kaufpreisen öffnet sich weiter.
- Struktureller Treiber bleibt das Wohnungsdefizit von rund 1,35 Mio. Wohnungen bei nur etwa 185.000 erwarteten Fertigstellungen 2026; höhere Finanzierungskosten bremsen zugleich die Kaufnachfrage.
Dieser Marktbericht führt zum Stand November 2026 amtliche, wissenschaftliche und marktnahe Datenquellen zusammen und ordnet die aktuellen Miet- und Kaufpreisverläufe am deutschen Wohnimmobilienmarkt ein. Die jüngsten Veröffentlichungen reichen bis in das dritte Quartal 2026 (vdp, GREIX, IW-Wohnindex) beziehungsweise bis in den Oktober (Angebotsdaten).
Das Bild hat sich gegenüber dem Sommer verschoben: Die Kaufpreise haben ihre moderate Erholung nahezu verloren und bewegen sich seitwärts, während die Mieten ihren Anstieg zuletzt sogar wieder beschleunigt haben. Die Schere zwischen beiden öffnet sich weiter.
Zusammenfassung
Der deutsche Wohnimmobilienmarkt steht im Herbst 2026 an einem Wendepunkt der Erholung. Die Kaufpreise liegen amtlich nur noch knapp über Vorjahr, einzelne Segmente drehen bereits ins Minus. Inflationsbereinigt sind Wohnimmobilien im Jahresvergleich vielerorts günstiger als 2025.
Die Mieten bleiben der Druckpunkt des Marktes und ziehen wieder an. Der strukturelle Treiber bleibt unverändert: Ein Neubau auf Zwölf-Jahres-Tief trifft auf ein Wohnungsdefizit von mehr als einer Million Einheiten. Neu ist, dass die höheren Finanzierungskosten die Kaufnachfrage spürbar bremsen – die Nachfrage verlagert sich auf den Mietmarkt.
- Kaufpreise: Häuserpreisindex Q2/2026 +0,6 % gegenüber Vorjahr, +0,3 % gegenüber Vorquartal (Destatis). Der vdp misst für Q3/2026 +1,0 % gegenüber Vorjahr, aber −0,1 % gegenüber Vorquartal. 2025 lag das Plus noch bei 3,2 %.
- Segmente: Eigentumswohnungen fielen im Q3/2026 erstmals seit über zwei Jahren wieder unter Vorjahr (GREIX: −0,2 %), Einfamilienhäuser entwickeln sich mit zuletzt +1,9 % gegenüber Vorjahr (Q2) robuster. Neubau-Einfamilienhäuser erreichten im September einen Höchststand im Angebotsindex (Europace).
- Mieten: Neuvertragsmieten Q3/2026 +3,5 % gegenüber Vorjahr (vdp), Angebotsmieten +4,5 % bundesweit (IW). Im Umland der Top-7 steigen sie mit +5,2 % am stärksten, in den Metropolen selbst dagegen unterdurchschnittlich.
- Marktliquidität: Die Kaufnachfrage ist zinsbedingt gedämpft; Vermarktungsdauern bleiben länger als in der Niedrigzinsphase. Der Markt ist liquide, aber ohne Schwung.
Kostenlose, datenbasierte Online-Bewertung – eine fundierte erste Orientierung in wenigen Minuten.
Jetzt kostenlos bewertenKernkennzahlen auf einen Blick
| Kennzahl | Veränderung | Quelle / Stand |
|---|---|---|
| Häuserpreisindex Deutschland | +0,6 % YoY / +0,3 % QoQ | Destatis, Q2/2026 |
| Wohnimmobilien (Transaktionen) | +1,0 % YoY / −0,1 % QoQ | vdp, Q3/2026 |
| Eigentumswohnungen | −0,2 % YoY / +0,5 % QoQ | GREIX/IfW Kiel, Q3/2026 |
| Einfamilienhäuser | +1,9 % YoY / +1,8 % QoQ | GREIX/IfW Kiel, Q2/2026 |
| Neubau-Einfamilienhäuser (Angebot) | +2,9 % YoY (Höchststand) | Europace EPX, Sep 2026 |
| Neuvertragsmieten bundesweit | +3,5 % YoY | vdp, Q3/2026 |
| Angebotsmieten bundesweit | +4,5 % YoY | IW-Wohnindex, Q3/2026 |
| Liegenschaftszins Mehrfamilienhäuser | +2,9 % YoY (Index) | vdp, Q3/2026 |
Kaufpreisverläufe
Nach der Korrekturphase 2022 bis 2024 (2023: −8,4 %, 2024: −1,5 %) drehte der Markt 2025 mit +3,2 % im Jahresdurchschnitt ins Plus. Diese Erholung ist 2026 fast zum Stillstand gekommen: Der amtliche Häuserpreisindex legte im zweiten Quartal nur noch um 0,6 % gegenüber Vorjahr zu, der Wert für das erste Quartal wurde von +1,4 % auf +1,2 % nach unten revidiert (Destatis). Der vdp bestätigt den Trend für das dritte Quartal: +1,0 % gegenüber Vorjahr, aber bereits −0,1 % gegenüber dem Vorquartal.
Der GREIX-Kaufpreisindex des IfW Kiel, der auf notariell beglaubigten Transaktionspreisen beruht, zeigt die Spreizung der Segmente besonders deutlich. Eigentumswohnungen gaben im dritten Quartal 2026 erstmals seit über zwei Jahren wieder nach – um 0,2 % gegenüber Vorjahr, inflationsbereinigt um rund 3 %. Einfamilienhäuser blieben mit +1,9 % gegenüber Vorjahr (Q2) robuster. Mehrfamilienhäuser bleiben das volatilste Segment mit geringen Fallzahlen und eingeschränkter Aussagekraft.
Regional ist das Bild gespalten. Berlin verzeichnete bei Eigentumswohnungen den deutlichsten Rückgang unter den Metropolen (−0,9 % gegenüber Vorquartal, −2,9 % gegenüber Vorjahr), während Frankfurt gegen den Trend zulegte (+2,4 % sowohl im Quartals- als auch im Jahresvergleich). Auf der Angebotsseite (Europace-EPX, September 2026) erreichten Neubau-Einfamilienhäuser einen Höchststand, während Bestandsobjekte zuletzt leicht nachgaben – ein Hinweis darauf, wie stark Energieeffizienz und Baualter die Preise auseinanderziehen.
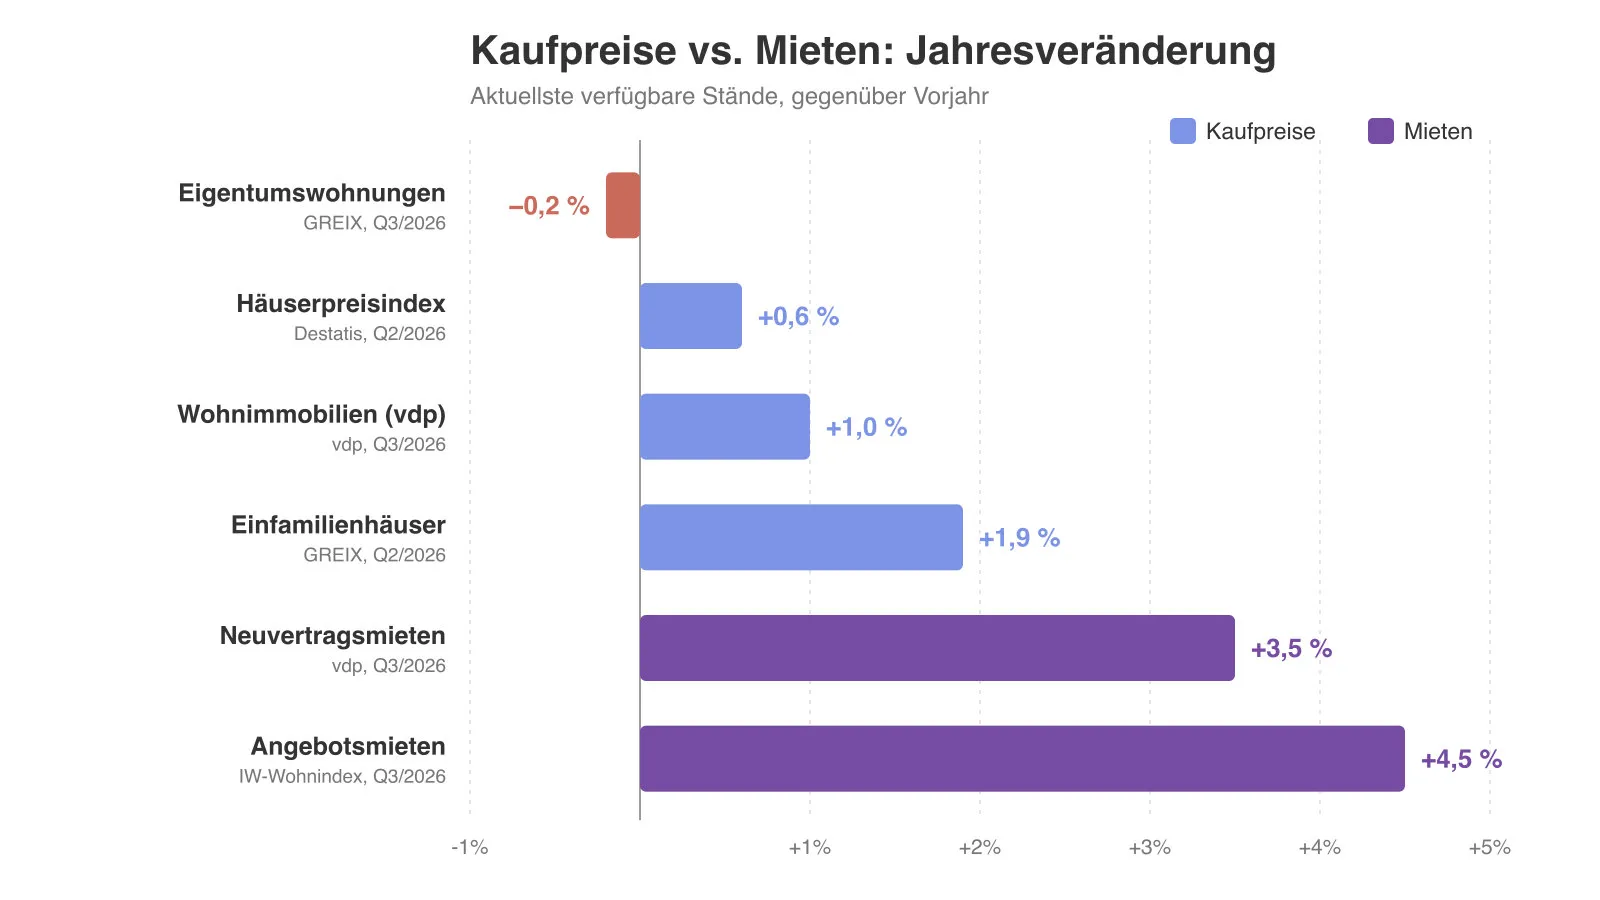 Aktuelle Jahresveränderungsraten von Kaufpreisen und Mieten (Quellen: Destatis Q2/2026, vdp Q3/2026, GREIX Q2–Q3/2026, IW-Wohnindex Q3/2026).
Mietverläufe
Der Mietmarkt bleibt der eigentliche Druckpunkt des deutschen Wohnungsmarktes – und anders als im Sommer, als sich eine Abkühlung andeutete, hat die Dynamik zuletzt wieder zugenommen. Die Neuvertragsmieten stiegen laut vdp im dritten Quartal 2026 um 3,5 % gegenüber Vorjahr. In den sieben großen Städten lag der Anstieg im Schnitt bei 3,0 %, in Hamburg mit 4,1 % am höchsten.
Noch deutlicher fällt der IW-Wohnindex aus, der die inserierten Angebotsmieten misst: Sie legten bundesweit um 4,5 % gegenüber Vorjahr zu. Bemerkenswert ist die Geografie dieses Anstiegs. Den höchsten Zuwachs verzeichnete mit 5,2 % das Umland der Top-7, während die Mieten in den Metropolen selbst nur unterdurchschnittlich zulegten. Der Druck verlagert sich zunehmend ins Umland, weil die Kernstädte für viele Haushalte nicht mehr bezahlbar sind. Unter den zehn größten Städten sticht Hamburg mit einem Anstieg von 6,8 % heraus.
Das Niveau bleibt hoch und sehr unterschiedlich. Die Angebotsmieten im Mietkompass (Stand Oktober 2026) führt München mit 21,65 €/m² an, vor Frankfurt (17,12 €/m²) und Berlin (14,63 €/m²). Auffällig ist, dass ausgerechnet die beiden teuersten Städte nicht die höchste Dynamik zeigen: München legte um 2,8 %, Berlin nur um 1,8 % zu, während Frankfurt mit +4,7 % kräftig anzog.
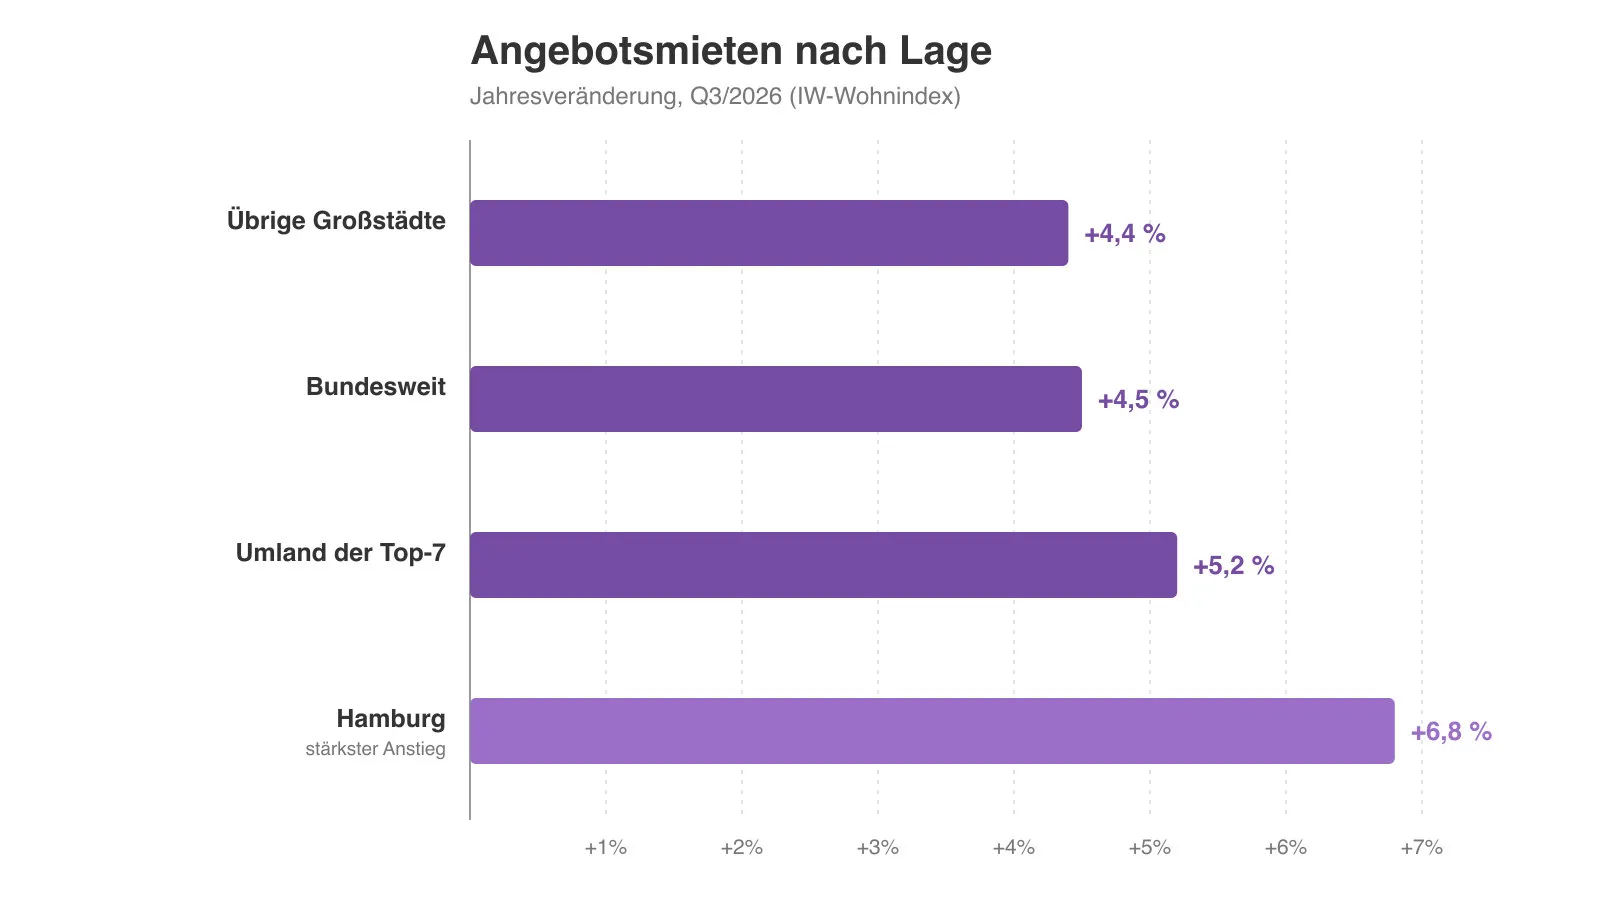 Jahresveränderung der Angebotsmieten nach Lage, Q3/2026 (Quelle: IW-Wohnindex).
Regionale Unterschiede
Die zentrale Beobachtung dieses Berichts ist die Entkopplung von Niveau und Dynamik: Die teuersten Städte sind nicht mehr die mit der höchsten Preis- und Mietdynamik. Der stärkste Druck entsteht dort, wo Bezahlbarkeit und Zuzug aufeinandertreffen – im Umland der Ballungsräume und in einzelnen B-Städten.
| Stadt | Angebotsmiete (Okt 2026) | Mietdynamik YoY | Kaufpreis ETW YoY (GREIX Q3) |
|---|---|---|---|
| München | 21,65 €/m² | +2,8 % | nahezu unverändert |
| Frankfurt | 17,12 €/m² | +4,7 % | +2,4 % |
| Berlin | 14,63 €/m² | +1,8 % | −2,9 % |
Mietwerte: immowelt Mietkompass, Stand Oktober 2026. Kaufpreisveränderung Eigentumswohnungen: GREIX/IfW Kiel, Q3/2026. Für weitere Städte liegen je nach Quelle unterschiedliche Erhebungsstände vor; Werte verschiedener Quellen sind wegen abweichender Methodik nicht direkt vergleichbar.
Für eine belastbare Einordnung einer konkreten Immobilie zählt ohnehin weniger der Städtedurchschnitt als die Mikrolage und der Objektzustand. Was den Verkehrswert im Einzelfall bestimmt, lässt sich aus einem Marktdurchschnitt nicht ableiten.
Kostenlose Online-Bewertung in wenigen Minuten – unverbindlich und datenbasiert.
Neubau und Angebotslücke
Der strukturelle Hintergrund des gesamten Marktes ist die Angebotslücke. Das Pestel-Institut beziffert das Wohnungsdefizit im Bau-Monitor 2026 auf rund 1,35 Millionen Wohnungen. Um die Lücke bis 2030 abzubauen, wären etwa 400.000 Fertigstellungen pro Jahr nötig.
Davon ist der Markt weit entfernt. 2025 wurden mit 206.600 fertiggestellten Wohnungen so wenige gebaut wie seit zwölf Jahren nicht mehr; für 2026 erwartet das ifo-Institut nur rund 185.000 Einheiten. Zwar stiegen die Baugenehmigungen im ersten Halbjahr 2026 um mehr als 15 % – der stärkste Anstieg seit zehn Jahren –, doch hohe Baukosten und Stornierungen sorgen dafür, dass viele Genehmigungen nicht umgesetzt werden. Die Wirkung auf das tatsächliche Angebot kommt bestenfalls mit mehreren Jahren Verzögerung.
Solange die Fertigstellungslücke besteht, bleibt der strukturelle Aufwärtsdruck auf die Mieten erhalten – auch dann, wenn die Kaufpreise kurzfristig stagnieren.
Einordnung und Ausblick
- Zinsen und Kaufkraft: Die höheren Finanzierungskosten sind der entscheidende Bremsklotz für die Kaufnachfrage. Der IW-Wohnindex Q3/2026 trägt den Titel „Zinsentwicklung bremst den Wohnungsmarkt erneut aus” – die Erschwinglichkeit hat sich gegenüber dem Frühjahr wieder eingetrübt.
- Angebotslücke: Mit rund 185.000 erwarteten Fertigstellungen 2026 deckt der Neubau nur einen Bruchteil des Bedarfs. Der Mangel treibt die Mieten, auch wenn die Kaufpreisdynamik nachlässt.
- Prognose Kaufpreise: Marktbeobachter erwarten überwiegend eine seitwärts gerichtete bis leicht steigende Entwicklung, mit großen regionalen Unterschieden und Prämien für gute Lagen und hohe Energieeffizienz. Die IW-Prognose im Auftrag des BVR sieht die Wohnimmobilienpreise 2027 nominal wieder auf dem Niveau von 2022, real rund +1,1 % pro Jahr. Eine ausführliche Einordnung bietet der Ratgeber zur Preisprognose 2027.
- Risiken: Die konjunkturelle Schwäche und eine zinsbedingt gedämpfte Nachfrage sind die wichtigsten Abwärtsrisiken, vor allem in schwächeren Makro- und Mikrolagen sowie bei energetisch schlechten Objekten.
Für mich ist die entscheidende Zahl in diesem Bericht die sich weiter öffnende Schere zwischen Mieten und Kaufpreisen. Wenn die Mieten um 3,5 bis 4,5 % steigen, die Kaufpreise aber nur noch seitwärts laufen, verbessern sich rechnerisch die Anfangsrenditen. Passend dazu zog der vom vdp erhobene Liegenschaftszins für Mehrfamilienhäuser zuletzt wieder an – um 2,9 % gegenüber Vorjahr.
Ich schaue bei diesem Marktbild vor allem auf zwei Konstellationen: das Umland der Ballungsräume mit der höchsten Mietdynamik und Segmente, in denen die jüngste Preisschwäche – etwa bei Eigentumswohnungen in einzelnen Metropolen – Einstiegsgelegenheiten eröffnen kann. Wichtig bleibt: Das ist eine Marktbeobachtung, keine Empfehlung. Jede Immobilie steht und fällt mit ihrer Einzellage.
Hinweis: Transaktionsbasierte Indizes (Destatis, GREIX-Kauf, vdp) laufen den inseratsbasierten Indizes (empirica, IW, immowelt, EPX) zeitlich nach und können in Niveau und Dynamik abweichen. Verwendet wurden die jeweils aktuellsten verfügbaren Datenstände (Q2/2026 bis Q3/2026 bzw. Oktober 2026). Stand der Zusammenstellung: November 2026. Dieser Bericht dient der Marktinformation und ersetzt keine Einzelbewertung.
Häufige Fragen
Wie haben sich die Kaufpreise bis Herbst 2026 entwickelt?
Die Dynamik hat sich weiter abgeflacht. Der amtliche Destatis-Häuserpreisindex lag im zweiten Quartal 2026 nur noch 0,6 % über dem Vorjahr (Q1 revidiert auf +1,2 %). Der vdp-Index weist für das dritte Quartal 2026 bei Wohnimmobilien +1,0 % gegenüber Vorjahr aus, gegenüber dem Vorquartal aber −0,1 %. Im Gesamtjahr 2025 hatte das Plus noch 3,2 % betragen.
Fallen die Immobilienpreise 2026 wieder?
Nominal bewegt sich der Markt überwiegend seitwärts. Eigentumswohnungen sind laut GREIX-Index im dritten Quartal 2026 jedoch erstmals seit über zwei Jahren wieder leicht unter Vorjahr (−0,2 %), real (inflationsbereinigt) deutlicher. Das Bild ist regional sehr unterschiedlich: Berlin gab bei Eigentumswohnungen um 2,9 % gegenüber Vorjahr nach, Frankfurt legte dagegen um 2,4 % zu.
Steigen die Mieten stärker als die Kaufpreise?
Ja, und der Abstand wächst. Die Neuvertragsmieten stiegen laut vdp im dritten Quartal 2026 um 3,5 % gegenüber Vorjahr. Die Angebotsmieten legten laut IW-Wohnindex bundesweit um 4,5 % zu – im Umland der Top-7 mit +5,2 % am stärksten, während sie in den Metropolen selbst unterdurchschnittlich zulegten.
Warum stagnieren die Kaufpreise trotz Wohnungsmangel?
Weil zwei Kräfte gegeneinander wirken. Die höheren Finanzierungskosten dämpfen die Nachfrage nach Kaufobjekten (IW-Wohnindex Q3/2026), während der anhaltende Wohnungsmangel vor allem die Mieten treibt. Mit rund 185.000 erwarteten Fertigstellungen 2026 bleibt der Neubau auf einem Zwölf-Jahres-Tief.
Cornelius Kullmann ist Gründer von LiquidImmo und Immobilieninvestor und schreibt bei LiquidImmo über Bewertung, Kauf und Verkauf aus eigener Praxis. Er weiß, welche Daten Eigentümer wirklich brauchen, um gute Entscheidungen zu treffen – und verbindet den Investoren-Blickwinkel mit belastbarer Datenarbeit.
Quellen & Rechtsgrundlagen
- Statistisches Bundesamt (Destatis): Preise für Wohnimmobilien im 2. Quartal 2026, +0,6 % gegenüber Vorjahr (Veröffentlichung 24.09.2026); amtlicher Häuserpreisindex auf Basis tatsächlicher Transaktionen.
- vdp (Verband deutscher Pfandbriefbanken): Immobilienpreisindex Q3/2026 (Veröffentlichung 10.11.2026) – Wohnimmobilien +1,0 % ggü. Vorjahr, Neuvertragsmieten +3,5 %, auf Basis realer Transaktionsdaten von über 700 Banken.
- GREIX / IfW Kiel: Kaufpreisindex Q3/2026 (Veröffentlichung 05.11.2026) und Q2/2026 auf Basis notariell beglaubigter Preise der Gutachterausschüsse; Mietpreisindex (VALUE-Marktdatenbank), hedonische Methode.
- IW Köln (Institut der deutschen Wirtschaft): IW-Wohnindex Q3/2026 (Veröffentlichung 23.10.2026) – Angebotsmieten +4,5 % bundesweit, hedonische Auswertung inserierter Kaufpreise und Neuvertragsmieten.
- Europace (EPX): Hauspreisindex September 2026 – Gesamtindex +0,84 % ggü. Vorjahr, Neubau-Einfamilienhäuser +2,9 %, auf Basis realer Finanzierungs- und Transaktionsdaten.
- immowelt Mietkompass Q3/2026 (Stand Oktober 2026): Angebotsmieten im Städtevergleich (München 21,65 €/m², Frankfurt 17,12 €/m², Berlin 14,63 €/m²).
- Pestel-Institut / Bau-Monitor 2026: Wohnungsdefizit rund 1,35 Mio.; ifo-Institut: rund 185.000 erwartete Fertigstellungen 2026 (2025: 206.600, Zwölf-Jahres-Tief).
- BVR / IW Köln: Immobilienpreisprognose (Juli 2026) – nominales Wiedererreichen des Niveaus von 2022 bis 2027, real rund +1,1 % pro Jahr.