Marktbericht Wohnimmobilien Deutschland – Juli 2026
Marktbericht Wohnimmobilien Deutschland, Juli 2026: Kaufpreis- und Mietverläufe, Städtevergleich, regionale Heatmap und Ausblick – datenbasiert eingeordnet.
- Kaufpreise liegen Mitte 2026 über Vorjahr, das Tempo flacht aber ab: Q1/2026 +1,4 % gegenüber Vorjahr (Destatis), nach +3,2 % im Gesamtjahr 2025.
- Mieten steigen weiter schneller als die Kaufpreise, kühlen sich aber ab: Angebotsmieten Q1/2026 +2,9 % gegenüber Vorjahr — die niedrigste Rate seit Ende 2021.
- Struktureller Treiber bleibt ein historisch schwacher Neubau bei hoher Nachfrage; 2026 dürfte der Neubau nur rund 58 % des Bedarfs decken.
- Die stärkste Dynamik zeigen B- und C-Städte wie Leipzig und Köln, nicht die teuersten Metropolen.
Dieser Marktbericht führt zum Stand Juli 2026 amtliche, wissenschaftliche und marktnahe Datenquellen zusammen und ordnet die aktuellen Miet- und Kaufpreisverläufe am deutschen Wohnimmobilienmarkt ein.
Zusammenfassung
Der deutsche Wohnimmobilienmarkt steht Mitte 2026 in einer moderaten Erholung, die an Dynamik verliert. Die Kaufpreise liegen bundesweit über Vorjahresniveau, das Tempo hat sich gegenüber 2025 aber spürbar abgeflacht.
Die Mieten steigen weiterhin schneller als die Kaufpreise. Auch hier kühlt sich die Dynamik zuletzt ab. Der strukturelle Treiber bleibt: Ein historisch schwacher Neubau trifft auf eine hohe Wohnraumnachfrage, vor allem in Groß- und Schwarmstädten sowie deren Umland.
- Kaufpreise: Wohnimmobilienpreise Q1/2026: +1,4 % gegenüber Vorjahresquartal, +0,3 % gegenüber Vorquartal (Destatis-Häuserpreisindex). Im Gesamtjahr 2025 lag das Plus noch bei 3,2 %.
- Mieten: Angebotsmieten in den Städten Q1/2026: +2,9 % gegenüber Vorjahr, die niedrigste nominale Jahresrate seit Q4/2021. Inflationsbereinigt liegen sie im Quartalsvergleich bereits leicht im Minus (GREIX). Neuvertragsmieten bundesweit zuvor +4,1 % (IW, Q4/2025).
- Segmente: Einfamilienhäuser entwickeln sich mit +3,2 % robuster als Eigentumswohnungen, deren Wachstum auf den niedrigsten Stand seit Sommer 2024 fiel. Mehrfamilienhäuser notierten im Quartalsvergleich −5,7 % (geringe Transaktionszahl, eingeschränkte Aussagekraft).
- Marktliquidität: Neue Liquiditätskennzahlen aus Inseratsdaten zeigen längere Vermarktungsdauern. Der Markt verliert an Schwung.
Was ist Ihre Immobilie wert?
Marktzahlen geben Orientierung — den Wert Ihrer konkreten Immobilie zeigt aber nur die Einzelbewertung. In wenigen Minuten erhalten Sie eine kostenlose, datenbasierte Einschätzung.
Kernkennzahlen auf einen Blick
| Kennzahl | Wert | Veränderung | Quelle / Stand |
|---|---|---|---|
| Häuserpreisindex Deutschland | — | +1,4 % YoY / +0,3 % QoQ | Destatis, Q1/2026 |
| Kaufpreis Haus Ø (Angebot) | 3.228 €/m² | leicht steigend | ImmoScout24, Q2/2026 |
| Eigentumswohnung Ø (EPX) | 286.777 € | +887 € ggü. April | Europace, Mai 2026 |
| EZFH Bestand Ø (EPX) | 378.895 € (3.055 €/m²) | +1.432 € ggü. April | Europace, Mai 2026 |
| EZFH Neubau Ø (EPX) | 581.122 € | −5.408 € ggü. April | Europace, Mai 2026 |
| Angebotsmiete Ø (37 Städte) | 14,36 €/m² | +2,9 % YoY / +0,5 % QoQ | GREIX/IfW Kiel, Q1/2026 |
| Neuvertragsmieten bundesweit | — | +4,1 % YoY | IW-Wohnindex, Q4/2025 |
Kaufpreisverläufe
Nach der Korrekturphase 2022 bis 2024 (2023: −8,4 %, 2024: −1,5 %) drehte der Markt 2025 mit +3,2 % im Jahresdurchschnitt wieder ins Plus. Im ersten Quartal 2026 verlangsamt sich der Anstieg deutlich auf +1,4 % gegenüber dem Vorjahresquartal.
Der GREIX-Kaufpreisindex des IfW Kiel basiert auf notariell beglaubigten Transaktionspreisen der Gutachterausschüsse. Er zeigt im Q1/2026 ein uneinheitliches Bild: Einfamilienhäuser legten um 3,2 % gegenüber dem Vorjahr zu, Eigentumswohnungen stiegen nur noch um 0,4 % gegenüber dem Vorquartal, Mehrfamilienhäuser gaben um 5,7 % gegenüber dem Vorquartal nach.
Regional zeigt sich bei Eigentumswohnungen im Quartalsvergleich ein gespaltenes Bild: Leipzig führt mit +2,5 %, Düsseldorf liegt bei +0,3 %, Köln stagniert. Berlin (−0,3 %), Frankfurt (−1,4 %) und Stuttgart (−1,9 %) geben nach.
Ein altes Zyklusmuster kehrt zurück: Zentrale Lagen der Metropolen steigen wieder stärker als die Außenbezirke, eine Umkehr gegenüber der Korrekturphase. Auf der Angebotsseite (Europace-EPX, Mai 2026) zeigen sich stabile bis leicht steigende Preise bei Bestandsobjekten, während Neubau-Einfamilienhäuser nachgeben.
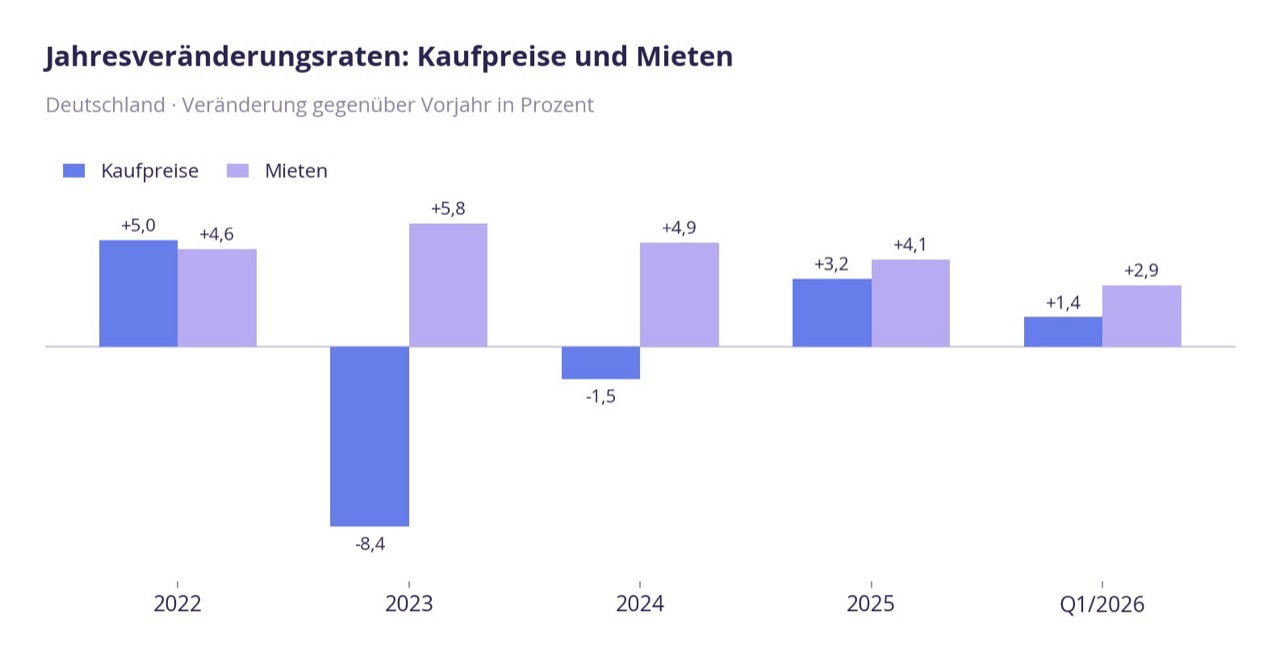 Bundesweite Jahresveränderungsraten von Kaufpreisen und Neuvertragsmieten (Quellen: Destatis, vdp, IW Köln, GREIX/IfW Kiel; Werte teils gerundet).
Mietverläufe
Der Mietmarkt bleibt der eigentliche Druckpunkt des deutschen Wohnungsmarktes, zeigt aber erste Anzeichen einer Abkühlung. Die Neuvertragsmieten stiegen laut IW-Wohnindex im vierten Quartal 2025 bundesweit noch um 4,1 % gegenüber dem Vorjahr. Spitzenwerte lagen in Köln (+7,6 %), Leipzig (+5,9 %) und Hamburg (+5,4 %).
Der vdp misst auf Basis realer Transaktionsdaten +3,5 % in den sieben Metropolen (Spanne: Stuttgart +2 % bis Frankfurt +5 %). Im ersten Quartal 2026 bremst die Dynamik laut GREIX-Mietpreisindex auf +2,9 % gegenüber dem Vorjahr, nominal die niedrigste Rate seit Ende 2021. Real (inflationsbereinigt) sanken die Angebotsmieten im Quartalsvergleich bereits um 0,1 %. Berlin liegt sogar unter Vorjahresniveau.
Das Niveau bleibt hoch. Der gewichtete Durchschnitt über 37 Städte liegt bei 14,36 €/m². München führt mit 22,64 €/m² (Neubau) vor Frankfurt (19,62 €/m²) und Berlin (18,29 €/m²). Am unteren Ende stehen Chemnitz (6,19 €/m²) und Gelsenkirchen (7,56 €/m²).
Strukturell verändert sich der Markt. Reguläre Inserate sind seit 2015 um über ein Fünftel zurückgegangen, während sich möblierte unbefristete Angebote in den Metropolen mehr als verdreifacht haben. Das marktverfügbare Angebot schrumpft schneller, als es die reinen Preiszahlen zeigen.
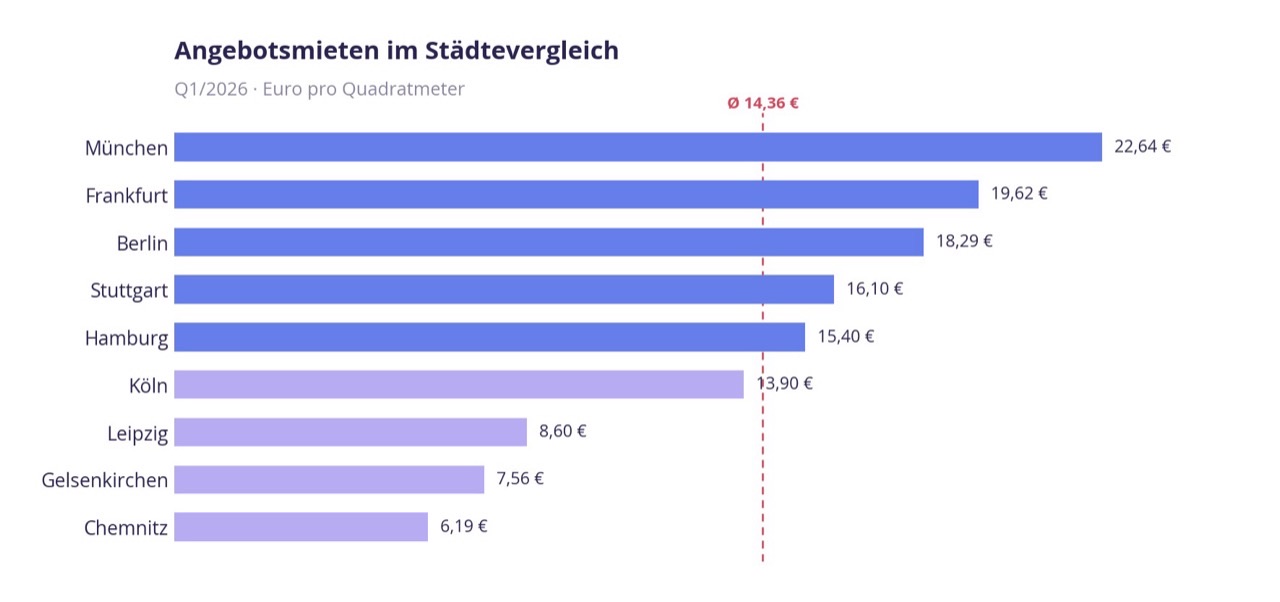 Angebotsmieten im Städtevergleich, Q1/2026 (Quellen: GREIX/IfW Kiel, empirica).
Regionale Heatmap
Die folgende Heatmap verknüpft drei Dimensionen je Stadt: das aktuelle Mietniveau, die Mietdynamik im Jahresvergleich und die jüngste Kaufpreisentwicklung bei Eigentumswohnungen. Dunkler markiert höhere Werte, heller niedrige.
Auffällig ist die Entkopplung: Die teuersten Städte (München, Frankfurt) zeigen aktuell nicht die höchste Dynamik. Die stärksten Miet- und Kaufpreiszuwächse verzeichnen B-Städte wie Leipzig und Köln. Das deckt sich mit der IW-Sonderauswertung, wonach B- und C-Städte im Median die stärksten Zuwächse bei Kaufpreisen und Mieten aufweisen.
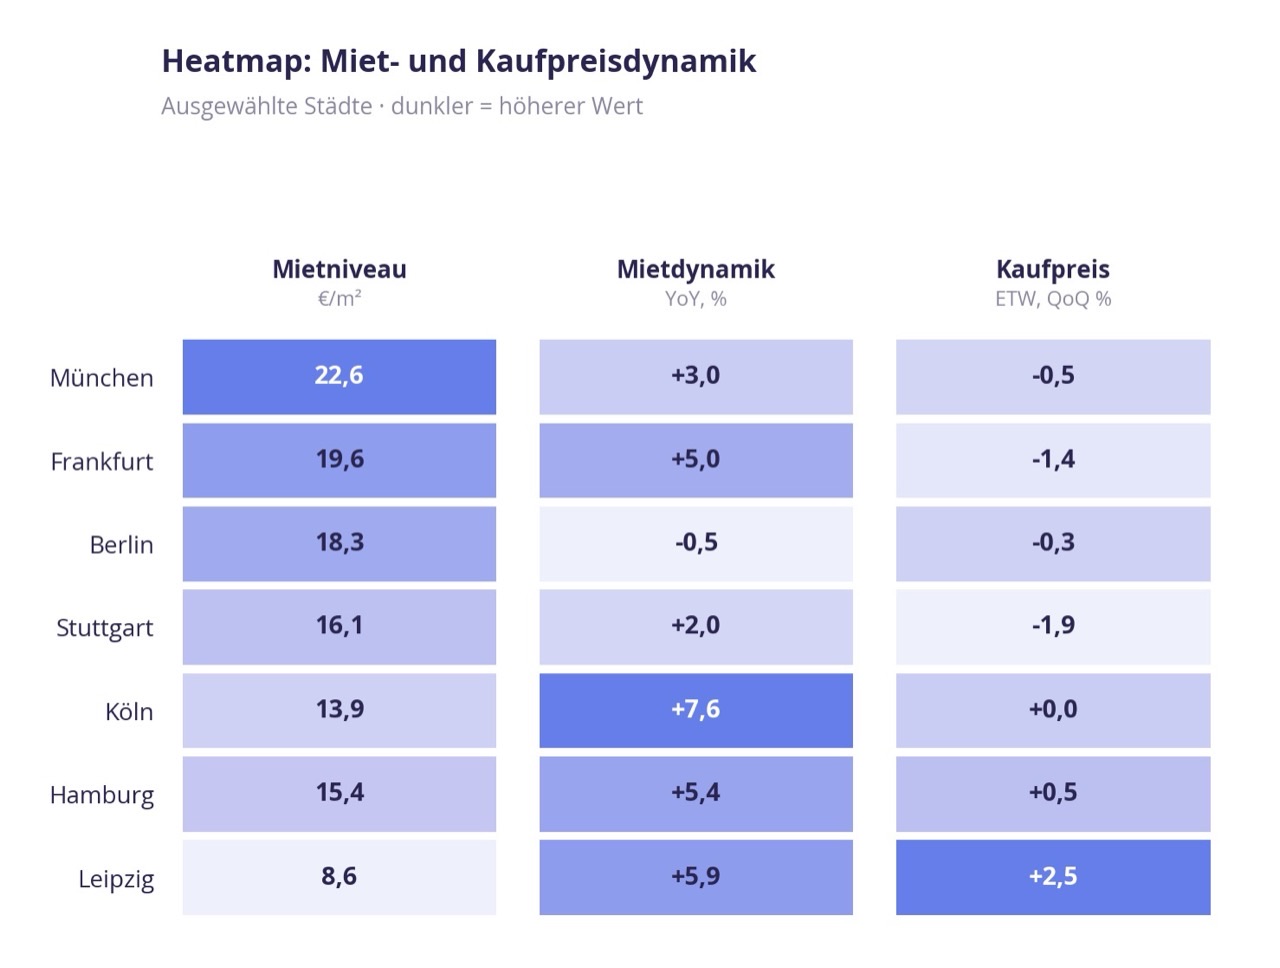 Heatmap Miet- und Kaufpreisdynamik ausgewählter Städte. Werte für Köln, Hamburg, Leipzig (Mietniveau) und einzelne Dynamikwerte sind Näherungen oder Interpolationen, da Q1/2026-Daten nicht für alle Städte vorliegen.
Einordnung und Ausblick
- Zinsen und Kaufkraft: Die EZB-Zinssenkungen und real gestiegene Einkommen haben die Erschwinglichkeit verbessert. Ein neuer Inflationsschub könnte diese Entwicklung kurzfristig wieder eintrüben (empirica).
- Angebotslücke: 2026 dürfte der Neubau nur rund 58 % des Wohnraumbedarfs decken. Solange Herstellungskosten und Fertigstellungslücke bestehen, bleibt der strukturelle Aufwärtsdruck auf die Mieten erhalten, auch wenn die kurzfristige Dynamik nachlässt.
- Prognose Kaufpreise: Marktbeobachter erwarten für 2026 überwiegend stabile bis moderat steigende Kaufpreise im niedrigen einstelligen Bereich (Dr. Klein: rund 3 % im Bundesdurchschnitt), mit Prämien für gute Lagen und hohe Energieeffizienz.
- Risiken: Rückläufige Zuwanderung (niedrigster Januar-Wanderungssaldo seit 16 Jahren) und die konjunkturelle Schwäche sind die wichtigsten Abwärtsrisiken für die Nachfrage, vor allem in schwächeren Makro- und Mikrolagen.
Für mich ist die entscheidende Zahl in diesem Bericht die Schere zwischen Mieten und Kaufpreisen. Solange die Mieten schneller steigen als die Kaufpreise, stützt das die Anfangsrenditen. Der vdp misst in den Ballungsräumen bereits wieder sinkende Liegenschaftszinssätze (−1,4 % gegenüber dem Vorjahr).
Ich schaue bei diesem Marktbild vor allem auf zwei Segmente: B- und C-Städte mit hoher Mietdynamik sowie das Mehrfamilienhaus-Segment, wo die jüngste Preisschwäche Einstiegsgelegenheiten eröffnen kann. Wichtig bleibt: Das ist eine Marktbeobachtung, keine Empfehlung. Jede Immobilie steht und fällt mit ihrer Einzellage.
Hinweis: Transaktionsbasierte Indizes (Destatis, GREIX-Kauf, vdp) laufen den inseratsbasierten Indizes (empirica, IW, ImmoScout24, EPX) zeitlich nach und können in Niveau und Dynamik abweichen. Verwendet wurden die jeweils aktuellsten verfügbaren Datenstände (Q4/2025 bis Q2/2026). Stand der Zusammenstellung: Juli 2026. Dieser Bericht dient der Marktinformation und ersetzt keine Einzelbewertung.
Häufige Fragen
Nach der Korrektur 2022 bis 2024 (2023: −8,4 %, 2024: −1,5 %) drehte der Markt 2025 mit +3,2 % ins Plus. Im ersten Quartal 2026 verlangsamt sich der Anstieg auf +1,4 % gegenüber dem Vorjahresquartal (Destatis-Häuserpreisindex).
Ja. Die Mieten steigen weiterhin schneller als die Kaufpreise, kühlen sich aber ab. Die Angebotsmieten legten in Q1/2026 um 2,9 % gegenüber dem Vorjahr zu — die niedrigste nominale Jahresrate seit Ende 2021; real lagen sie im Quartalsvergleich bereits leicht im Minus.
Nicht die teuersten Städte, sondern B- und C-Städte: Die stärksten Miet- und Kaufpreiszuwächse verzeichnen Städte wie Leipzig und Köln. München und Frankfurt zeigen beim Mietniveau die höchsten Werte, aber nicht die höchste Dynamik.
Der gewichtete Durchschnitt über 37 Städte liegt bei 14,36 €/m². München führt mit 22,64 €/m² vor Frankfurt (19,62 €/m²) und Berlin (18,29 €/m²); am unteren Ende stehen Chemnitz (6,19 €/m²) und Gelsenkirchen (7,56 €/m²).
Cornelius Kullmann ist Gründer von LiquidImmo und Immobilieninvestor und schreibt bei LiquidImmo über Bewertung, Kauf und Verkauf aus eigener Praxis. Er weiß, welche Daten Eigentümer wirklich brauchen, um gute Entscheidungen zu treffen – und verbindet den Investoren-Blickwinkel mit belastbarer Datenarbeit.
Quellen & Rechtsgrundlagen
- Statistisches Bundesamt (Destatis): Häuserpreisindex auf Basis tatsächlicher Transaktionen (amtliche Statistik), Q1/2026 +1,4 % ggü. Vorjahr; Umbasierung auf Basisjahr 2025 (Juni 2026).
- GREIX / IfW Kiel (ECONtribute/DFG): Kaufpreisindex aus über 2 Mio. notariell beglaubigten Preisen der Gutachterausschüsse (24 Städte) und Mietpreisindex (VALUE-Marktdatenbank, 37 Städte), hedonische Methode.
- vdp (Verband deutscher Pfandbriefbanken): Quartalsindizes auf Basis realer Transaktionsdaten von über 700 Banken; Teil der Immobilienpreisbeobachtung der Bundesbank.
- IW Köln (Institut der deutschen Wirtschaft): IW-Wohnindex, hedonische Auswertung inserierter Kaufpreise und Neuvertragsmieten (Q4/2025), mit Regional- und Städteauswertung.
- empirica: Immobilienpreisindex auf Basis von über 2 Mio. Inseraten aus mehr als 100 Quellen, Kreisebene über empirica regio.
- Europace (EPX) / ImmoScout24: EPX-Hauspreisindex bzw. Angebotspreise und Preisatlas, marktnahe Hochfrequenzdaten zur Ergänzung der amtlichen und wissenschaftlichen Quellen.